Minibond Puglia 2026: requisiti, costi e sovvenzione 50% per le PMI
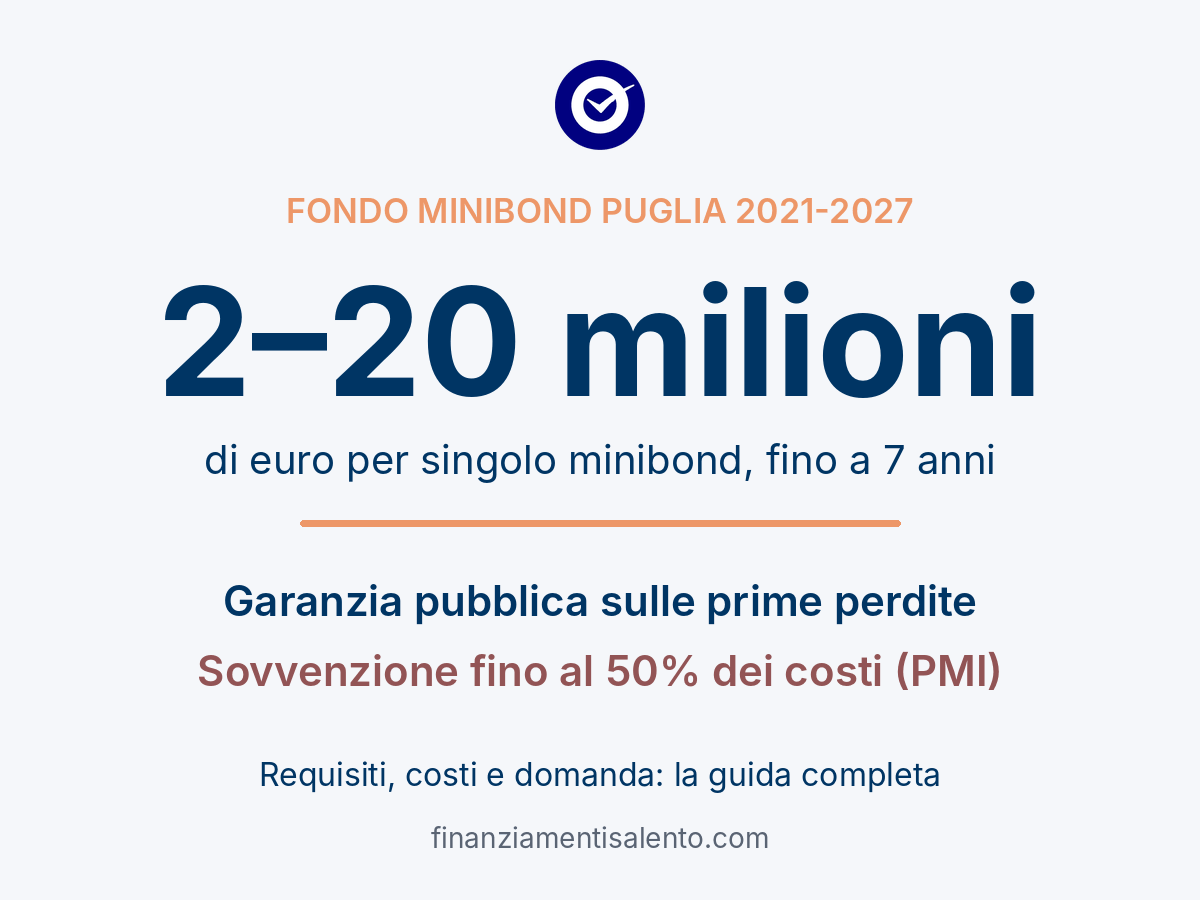
Due milioni di euro come minimo, venti come massimo, sette anni di durata e un fatturato di partenza di cinque milioni. Sono questi i numeri che decidono chi entra nel Fondo Minibond Puglia 2021-2027 e chi resta fuori.
L’Invito a manifestare interesse è stato approvato da Puglia Sviluppo con la Determinazione n. 29 del 26 maggio 2026 e pubblicato sul BURP n. 44 del 4 giugno 2026. Rientra nel piano Puglia Moltiplica, che sposta la Regione dal fondo perduto verso garanzie e strumenti di finanza strutturata.
Non è un contributo e non è un prestito bancario. È un’emissione obbligazionaria, strutturata in portafoglio insieme ad altre imprese pugliesi e assistita da una garanzia pubblica sulle prime perdite: per l’emittente il vantaggio arriva sotto forma di tasso più basso. Alle PMI si aggiunge una sovvenzione fino al 50% dei costi di strutturazione.
In questa guida trovi requisiti, costi reali, regime di aiuto, cumulabilità e procedura. Con i dettagli che le guide generaliste saltano: come si calcolano davvero EBITDA e posizione finanziaria netta, e che cosa resta a carico dell’impresa.
Minibond Puglia in sintesi
- Importo per singolo minibond: da 2.000.000 a 20.000.000 euro, durata massima 7 anni.
- Chi può candidarsi: PMI (escluse le microimprese) e Small MidCap con sede legale o operativa in Puglia, fatturato di almeno 5.000.000 euro.
- Vantaggio: garanzia pubblica sulle prime perdite del portafoglio, trasferita all’impresa come riduzione del tasso di remunerazione.
- Sovvenzione PMI: fino al 50% dei costi di strutturazione e organizzazione dell’emissione.
- Domanda: PEC a Puglia Sviluppo, a sportello, in ordine cronologico.
Fondo Minibond Puglia 2021-2027: cos’è e come funziona il basket bond
Un minibond è un titolo di debito. L’Invito lo definisce come prestito obbligazionario senior non convertibile, quotato o non quotato, emesso da società italiane non bancarie e non finanziarie per importi inferiori a 50 milioni di euro. L’impresa raccoglie capitale da investitori istituzionali e lo ripaga con cedole e rimborso, invece di chiedere un finanziamento alla banca.
Qui però il minibond non viaggia da solo. Il Fondo lavora con la logica del basket bond: più imprese pugliesi emettono ciascuna il proprio titolo e i titoli confluiscono in un unico portafoglio. Se la struttura prevede una società veicolo (SPV) ai sensi della Legge 130/1999, è la SPV a sottoscrivere i minibond e a finanziarsi emettendo Note, collocate presso l’Arranger e gli altri investitori.
Chi fa cosa: Regione, Puglia Sviluppo, Arranger e investitori
- Regione Puglia: ha costituito il Fondo con la DGR n. 1242 dell’11 agosto 2025, nell’ambito del Programma Regionale FESR-FSE+ 2021-2027 e degli articoli 58-62 del Regolamento (UE) 1060/2021.
- Puglia Sviluppo S.p.A. S.B.: soggetto gestore. Riceve le manifestazioni di interesse, verifica i requisiti ed eroga le sovvenzioni.
- Banca Sella S.p.A.: Arranger, individuata con procedura aperta (Determinazione n. 22 del 20 marzo 2026). Cerca gli investitori, struttura l’operazione, costruisce il portafoglio. La stampa specializzata cita CDP come anchor investor accanto a Banca Sella: l’Invito, però, non lo specifica.
- Investitori: banche, SGR, SICAV, intermediari finanziari ex art. 106 TUB, altri investitori istituzionali e anche enti pubblici che investono a proprio rischio.
Le risorse: 80 milioni a garanzia di un portafoglio fino a 320 milioni
Il Fondo ha una dotazione di 83.597.711,63 euro, di cui 80 milioni destinati alla garanzia di portafoglio. È una garanzia sulle prime perdite: copre fino al 25% degli investimenti complessivi del portafoglio garantito (la cosiddetta tranche junior) e può arrivare fino al 100% della perdita sul singolo minibond. L’Arranger può strutturare uno o più portafogli fino a 320 milioni di euro complessivi.
Il vantaggio per l’impresa è nel prezzo. Il contributo pubblico al Fondo viene interamente trasferito ai destinatari finali sotto forma di riduzione del tasso di remunerazione dei minibond. Il Fondo non ti presta denaro: abbassa il costo del debito che emetti. La sovvenzione sui costi è un’altra cosa, e ne parliamo più avanti.
Chi decide davvero
Una frase di realismo, prima di andare avanti. Puglia Sviluppo verifica i requisiti formali. Ma il merito di credito e la finanziabilità di ciascuna impresa li valutano gli investitori «in piena autonomia e discrezionalità, a loro insindacabile giudizio», secondo le proprie policy. Un’impresa può essere esclusa in qualsiasi fase, fino all’effettiva emissione. E la manifestazione di interesse non dà alcun diritto all’emissione, né risarcimenti se l’operazione non si chiude (Art. 2 e Art. 6 dell’Invito).
Minibond Puglia: requisiti per PMI e Small MidCap
I requisiti si verificano su due piani: chi sei e come sono i tuoi numeri. Il secondo piano è quello che taglia di più. Il fatturato minimo di 5 milioni lascia fuori la maggior parte delle micro e piccole imprese salentine; per loro esistono altre strade, come il MicroPrestito Puglia o Investimenti Sostenibili 4.0.
| Requisito | Cosa prevede l’Invito (Art. 3) |
|---|
| Tipo di impresa | PMI (Raccomandazione 2003/361/CE) esclusa la microimpresa, oppure Small MidCap: impresa diversa da PMI con non più di 499 dipendenti e fatturato fino a 100 milioni di euro oppure bilancio fino a 86 milioni |
| Forma giuridica | Società di capitali e società cooperative a responsabilità limitata e per azioni, iscritte al Registro Imprese; escluse le banche |
| Sede | Sede legale o operativa in Puglia prima della data di emissione del minibond |
| Quotazione e stato | Non quotata in borsa regolamentata; non in difficoltà ai sensi della normativa europea |
| Fatturato | Almeno 5.000.000 euro (ultimo bilancio approvato) |
| EBITDA / Fatturato | Pari o superiore al 4% |
| PFN / EBITDA | Inferiore a 5 |
| PFN / Equity | Inferiore a 3,5 |
| Alternativa agli ultimi tre indici | Rating B+ o superiore (scala Standard & Poor’s o equivalente), in corso di validità, rilasciato da un’agenzia ECAI riconosciuta da ESMA |
Attenzione a un dettaglio che si perde facilmente: il rating B+ sostituisce solo i tre indici di redditività e indebitamento (EBITDA/fatturato, PFN/EBITDA, PFN/Equity). Il fatturato di 5 milioni resta un requisito a sé.
Come si calcolano EBITDA e PFN secondo l’Allegato B1
Aspetta, prima di fare i conti sul bilancio. L’Invito non usa le formule che trovi in qualunque manuale: l’Allegato B1 (Scheda di intervento) indica voci precise del conto economico e dello stato patrimoniale, e conviene applicare quelle.
- EBITDA: valore della produzione (voci A1-A5) meno i costi B6 (materie prime), B7 (servizi), B8 (godimento beni di terzi), B9 (personale) e B11 (variazione rimanenze di materie prime). Restano fuori B10, B12 e B13.
- PFN: debiti finanziari correnti e non correnti (voci D1-D5: obbligazioni, obbligazioni convertibili, debiti verso soci per finanziamenti, debiti verso banche, debiti verso altri finanziatori) meno disponibilità liquide (voce C IV) e attività finanziarie a breve non immobilizzate (C III, altri titoli).
- Equity: patrimonio netto, lettera A del passivo.
Un punto pratico. I finanziamenti dei soci (D3) entrano nella PFN, quindi appesantiscono l’indice. Convertirli in capitale riduce la PFN e aumenta il patrimonio netto, ma l’effetto si vede solo nel bilancio successivo: i requisiti si misurano sull’ultimo bilancio approvato. Per questo i conti vanno fatti con anticipo, non il giorno prima della PEC.
La stessa scheda precisa che questo metodo serve solo a Puglia Sviluppo per verificare l’ammissibilità. Gli investitori useranno il loro, in fase di valutazione del merito creditizio, e il risultato può essere diverso. Nella mia esperienza è proprio qui che molte analisi si fermano: l’impresa supera il filtro formale e poi trova un indice più severo nella due diligence.
Gruppi, imprese innovative e rating
Se fai parte di un gruppo e non raggiungi da sola fatturato o indici, puoi presentare il bilancio consolidato da cui risulti il possesso di tutti i requisiti. La domanda è ammessa anche senza consolidato già approvato, se esiste una situazione economica, patrimoniale e finanziaria dell’intero gruppo. In quel caso, però, per la valutazione di finanziabilità serve un consolidato approvato prima dell’emissione.
Le imprese innovative senza dati finanziari pregressi possono candidarsi se sono partecipate per oltre il 50% da un’impresa con influenza dominante che possiede i requisiti minimi, e se rientrano comunque nella definizione di PMI o MidCap.
Sul rating vale la pena ragionare presto. Se i tuoi indici sono al limite, il B+ è la porta alternativa. E la posizione sul credito conta: verificare la Centrale Rischi prima di presentare domanda evita sorprese quando ormai è tardi per intervenire.
Importi, durata e spese finanziabili con il minibond
| Caratteristica | Previsione dell’Invito (Art. 4) |
|---|
| Tipo di emissione | Minibond di nuova emissione |
| Importo del singolo minibond | Da 2.000.000 a 20.000.000 euro |
| Durata | Massimo 7 anni, eventualmente comprensivi di un preammortamento massimo di 12-24 mesi |
| Remunerazione | Cedole al tasso contrattualmente stabilito; costo stimato dall’Arranger sulle condizioni di mercato alla data di candidatura, in funzione della rischiosità dell’impresa e dei costi di strutturazione |
| Possibili meccanismi ESG | Premialità o penalità collegate alla sostenibilità dei programmi aziendali (Bond ESG linked) |
| Territorio | Investimenti da realizzarsi in Puglia |
Cosa puoi finanziare
Il minibond deve servire a un piano di sviluppo o di espansione in Puglia. L’Art. 4 elenca due famiglie di destinazione:
- Piano di sviluppo: investimenti in attivi materiali e immateriali, ricerca e sviluppo, innovazione, formazione, internazionalizzazione, transizione digitale ed energetica. Sono ammesse anche operazioni straordinarie, come acquisizioni di quote, fusioni e incorporazioni, purché non meramente finanziarie.
- Attivo circolante: solo se legato ad attività di sviluppo o espansione ausiliarie e correlate al piano, con natura accessoria documentata dal piano stesso e dall’importo dell’operazione.
Per gli attivi materiali l’Invito intende terreni, immobili, impianti, macchinari e attrezzature. Sui terreni c’è un tetto: l’acquisto è ammissibile solo fino al 10% o al 15% dell’importo dell’operazione, secondo l’articolo 64, comma 1, lettera b) del Regolamento (UE) 1060/2021. Gli attivi immateriali comprendono brevetti, licenze, know-how e altre forme di proprietà intellettuale, con un limite: il trasferimento deve avvenire tra imprese non appartenenti allo stesso gruppo.
Obbligo di visibilità FESR. Se prevedi investimenti materiali o l’acquisto di attrezzature con costo totale superiore a 500.000 euro, devi esporre una targa o un cartellone permanente con l’emblema dell’Unione, appena inizia l’attuazione materiale dell’operazione (Art. 4, comma 6).
Chi e cosa resta fuori dal portafoglio
L’Art. 5 è lungo, e vale la pena leggerlo con la visura camerale accanto. Non possono rientrare nel portafoglio i minibond di imprese:
- che hanno ricevuto e non rimborsato aiuti dichiarati illegali o incompatibili dalla Commissione europea;
- destinatarie, nei sei anni precedenti, di revoca totale di agevolazioni regionali (salvo le rinunce);
- inadempienti o insolventi su altri prestiti o contratti di leasing, oppure che non hanno restituito agevolazioni pubbliche di cui è stata disposta la restituzione;
- in difficoltà, non in regola con l’antimafia, con le norme edilizie e urbanistiche, con quelle sul lavoro (compresi obblighi contributivi e CCNL) o con il principio DNSH;
- attive in pesca e acquacoltura, produzione primaria di prodotti agricoli dell’Allegato I del TFUE, carbone, commercio al dettaglio, armi, giochi d’azzardo e pornografia, tabacco.
Ci sono poi esclusioni legate al progetto. Niente iniziative connesse all’esportazione verso paesi terzi o Stati membri (programmi direttamente collegati ai quantitativi esportati, a reti di distribuzione o a spese correnti di export): restano fuori da questa esclusione, in linea di principio, i costi di fiere e le consulenze per il lancio di prodotti su nuovi mercati. Niente progetti nella sezione E dell’ATECO 2025 (acqua, reti fognarie, rifiuti), salvo le attività di recupero di materia elencate nell’Allegato A1. Nella sezione D (energia) sono ammessi solo casi specifici: produzione elettrica destinata ad autoconsumo in un intervento organico e funzionale (gruppo 35.1), biogas e biometano da scarti, sottoprodotti o rifiuti organici (35.21.00), stoccaggio di idrogeno (35.24.00). Sono esclusi in ogni caso i codici 10.11.00 e 10.12.00, lavorazione e conservazione delle carni.
Per le aziende agroalimentari del Salento il confine è sottile. La trasformazione industriale non è esclusa in quanto tale, ma la linea con la produzione primaria va verificata caso per caso con Puglia Sviluppo, prima di investire tempo e consulenze nella candidatura.
Quanto costa davvero un minibond: costi a carico dell’impresa e sovvenzione al 50%
Qui si gioca la convenienza. Il minibond ha una cedola, certo. Ma anche una serie di costi di emissione e di gestione che l’Invito lascia a carico dell’emittente, dentro il pricing definito per ogni singola operazione (Art. 10).
| Tipo di spesa | Voci a carico dell’emittente |
|---|
| Una tantum | Costi legali per la Capacity e Validity Opinion; notaio per la delibera di emissione; rating; scoring ESG (eventuale); agente di calcolo; banca agente per il pagamento; Monte Titoli per il censimento di emittente e minibond (eventuale); agente per la gestione della garanzia (set-up); agente di monitoraggio (set-up) |
| Ricorrenti | Agente di calcolo; banca agente; canone annuo Monte Titoli; agente per la gestione della garanzia; agente di monitoraggio |
Se l’operazione prevede una SPV, le spese ricorrenti degli agenti della SPV sono incluse nel costo della cedola, calcolato dall’Arranger. L’Invito non indica gli importi di queste voci: dipendono dall’operazione. Quanto pesano sul costo finale? Lo sa solo chi ha in mano la stima dell’Arranger, ed è per questo che conviene chiederla completa prima di impegnarsi. Nelle analisi che faccio con le PMI, i costi accessori sono la voce che più spesso viene sottovalutata.
La sovvenzione per le PMI: fino al 50% dei costi di strutturazione
Solo le PMI (non le MidCap) possono accedere alla sovvenzione diretta, che copre fino al 50% delle spese per la strutturazione e l’organizzazione dell’emissione. È concessa a sportello, nei limiti delle risorse, ed è conforme all’art. 24 del Regolamento (UE) 651/2014 (costi di esplorazione). L’Art. 11 elenca le spese coperte:
- commissioni di strutturazione all’Arranger, comprese le spese legali per la contrattualistica e gli altri costi una tantum degli agenti;
- costo del rating da una società ECAI riconosciuta da ESMA;
- costo dello scoring ESG per il Bond ESG linked;
- costo della prima certificazione del bilancio;
- costi legali per la Capacity e Validity Opinion, con un contributo non superiore a 5.000 euro;
- costi del notaio per la delibera di emissione, con un contributo non superiore a 4.000 euro.
Un errore che circola in rete. Alcune guide indicano 300.000 euro come tetto della sovvenzione. Nell’Invito quella cifra è il massimale de minimis su cui si imputa l’aiuto della garanzia, non un limite alla sovvenzione. Per le due voci legale e notaio i tetti espliciti sono quelli sopra (5.000 e 4.000 euro); un massimale complessivo in euro, per la sovvenzione, nel testo non c’è.
Due elementi pesano più degli altri. Il primo: la concessione non è subordinata al buon esito dell’emissione. Se completi le attività esplorative previste e le spese sono ammissibili, la sovvenzione spetta anche se il minibond poi non si chiude (Art. 11, comma 3). Il secondo: l’Art. 10, comma 2, collega l’accesso alla sovvenzione alle spese una tantum di legale, notaio, rating e scoring ESG. Detto in chiaro: senza spesa sostenuta, niente contributo.
Come si richiede e si rendiconta la sovvenzione
Le PMI ammesse alla fase finale di valutazione della finanziabilità chiedono l’erogazione a Puglia Sviluppo via PEC al termine della procedura. Servono:
- Allegato C, domanda di erogazione della sovvenzione diretta;
- Allegato C1, prospetto riepilogativo delle spese rendicontate;
- contratti, conferme d’ordine, mandati professionali relativi a forniture e servizi;
- fatture o altri titoli di spesa fiscalmente regolari;
- prova dei pagamenti: titoli di pagamento con estratti conto ed evidenza delle transazioni.
Il CUP è la trappola. Puglia Sviluppo lo acquisisce per il singolo aiuto dopo l’avvio della selezione preliminare e delle attività esplorative dell’Arranger, e lo comunica formalmente. Da quel momento ogni giustificativo di spesa deve riportarlo, pena l’inammissibilità della spesa (Legge 41/2023). La conseguenza pratica: prima di affidare incarichi a legale, notaio o agenzia di rating, chiedi a Puglia Sviluppo quando arriverà il CUP, e fai riportare il codice su ogni fattura.
Gli originali della documentazione di spesa vanno conservati fino al completo rimborso del minibond. Regione Puglia e Puglia Sviluppo possono chiedere altri documenti o fare sopralluoghi in qualsiasi momento, anche senza preavviso.
Garanzia pubblica e regime di aiuto: PMI e MidCap non sono trattate allo stesso modo
La garanzia sulle prime perdite si applica in modo diverso a seconda della dimensione dell’emittente.
Per le PMI: la garanzia è un aiuto, calcolato con i «premi esenti»
Per le PMI la garanzia di portafoglio, al tasso del 100%, costituisce un aiuto. L’Invito la riconduce all’art. 21, comma 18, del Regolamento (UE) 651/2014 e ne calcola l’elemento di aiuto (ESL, equivalente sovvenzione lordo) con la disciplina dei «premi esenti» della Comunicazione della Commissione 155/2008. Quell’ESL viene imputato al regime de minimis (Regolamento UE 2831/2023, art. 4) fino a 300.000 euro. Oltre quella soglia, per la parte eccedente, la garanzia è concessa a titolo oneroso, con retrocessione del relativo costo al Fondo.
La formula dell’Appendice 1 è questa: ESL = importo nominale del minibond × costo del rischio × vita media ponderata (in anni) × tasso di garanzia × percentuale massima di garanzia. Il prezzo pagato dall’impresa per la garanzia è pari a zero.
Esempio illustrativo (parametri ipotetici)
Minibond da 5.000.000 euro, costo del rischio 2% annuo, vita media ponderata 4 anni, tasso di garanzia 100%, percentuale massima di garanzia 25%.
ESL = 5.000.000 × 0,02 × 4 × 1,00 × 0,25 = 100.000 euro, che consumano un terzo del plafond de minimis.
Con gli stessi parametri e un minibond da 20.000.000 euro l’ESL sarebbe di 400.000 euro: sopra i 300.000, la parte eccedente andrebbe retrocessa al Fondo come costo della garanzia. Il costo del rischio reale è quello di mercato secondo la disciplina dei premi esenti e varia in base al profilo dell’impresa: i numeri sopra servono solo a capire il meccanismo.
Il plafond di 300.000 euro è per impresa unica nell’arco di tre esercizi finanziari e si somma agli altri aiuti ricevuti in regime de minimis. Se ne hai già usati, ne resta meno per la garanzia. Come si gestisce il plafond lo trovi nella nostra guida sugli incentivi de minimis per startup e PMI innovative.
Per le MidCap: nessun aiuto, ma la garanzia si paga
Per le Small MidCap la garanzia è concessa a condizioni di mercato, senza alcuna componente di aiuto, secondo il criterio dell’investitore in un’economia di mercato (Comunicazione 2016/C 262/01). Il costo viene retrocesso al Fondo ed è calcolato con il modello di pricing dell’Appendice 2: si prende l’importo più elevato tra due metodi. Il modello standard somma perdita attesa, costo opportunità del capitale e commissioni amministrative (0,15%); il modello alternativo si basa sugli indici iTraxx Europe per livello di rating, più le commissioni.
Quindi per una MidCap il vantaggio non sta in un aiuto pubblico, ma nell’accesso a un portafoglio garantito e al mercato dei capitali. Un vantaggio reale, da pesare con il costo della garanzia.
Revoca e recupero
Se il minibond diventa ineleggibile perché viene meno uno dei requisiti degli articoli 3, 4 o 5, e l’impresa ha usufruito della garanzia come aiuto, l’ESL viene revocato e va restituito, con recupero secondo l’art. 9 del D.Lgs. 123/1998 (Art. 15). Se l’emittente non retrocede al Fondo il costo della garanzia dovuto, Puglia Sviluppo avvia le azioni legali per recuperarlo. Per questo i requisiti vanno tenuti sotto controllo fino al rimborso.
Minibond Puglia: cumulabilità con altre agevolazioni
Il minibond è cumulabile, ma con regole precise. La risposta breve: sì sui costi distinti e nei limiti del de minimis, no oltre le intensità massime fissate dalla normativa europea. L’Art. 9 dell’Invito dice due cose.
| Strumento | Cumulabile? | Condizioni e note |
|---|
| Altri aiuti de minimis (Reg. UE 2831/2023 o altri regolamenti de minimis) | ⚠️ Condizionato | Il totale per impresa unica non supera 300.000 euro in tre esercizi. Per le PMI l’ESL della garanzia consuma plafond |
| De minimis ai sensi del Reg. UE 2832/2023 | ⚠️ Condizionato | Fino a concorrenza del massimale previsto da quel regolamento |
| Aiuti di Stato sugli stessi costi ammissibili o sulla stessa misura di finanziamento del rischio | ⚠️ Condizionato | Solo se il cumulo non supera l’intensità o l’importo di aiuto più elevati fissati da un regolamento di esenzione (GBER) o da una decisione della Commissione |
| Altri aiuti su costi diversi e distinti da quelli del minibond | ✅ In linea di principio | L’Invito non li vieta: il limite riguarda stessi costi o stessa misura. Resta l’obbligo di tracciare le spese per evitare il doppio finanziamento |
| Doppia copertura della stessa spesa oltre il 100% | ❌ No | Il divieto di doppio finanziamento vale sempre, indipendentemente dal regime |
⚠️ Attenzione: il divieto riguarda gli stessi costi e la stessa misura di finanziamento del rischio, non qualsiasi altro incentivo. Prima di cumulare, verifica il regime di aiuto di ogni misura e la sovrapposizione delle spese.
Cosa significa in pratica. Se con il minibond finanzi un impianto, e per lo stesso impianto chiedi anche un altro contributo, conta l’intensità massima consentita per quella categoria di aiuto. Se invece il minibond sostiene una parte del piano e l’altro incentivo copre costi diversi, i due non si sovrappongono. Un esempio dal lato fiscale: l’Iperammortamento 2026 è una maggiorazione del costo fiscale, e anche lì il cumulo è ammesso ma sempre al netto di altri contributi sulla stessa spesa. Il caso della Nuova Sabatini va studiato a parte: agevola finanziamenti e leasing, quindi il rapporto con un’emissione obbligazionaria non è scontato e va chiarito prima di costruire il piano finanziario.
Sul Fondo di Garanzia per le PMI l’Invito non dice nulla. Se pensi di affiancarlo al minibond, ti serve una conferma scritta da Puglia Sviluppo.
Come presentare la manifestazione di interesse e cosa succede dopo
La domanda si invia a Puglia Sviluppo via PEC all’indirizzo [email protected], a partire dal 4 giugno 2026, data di pubblicazione dell’Invito sul BURP. La valutazione segue l’ordine cronologico di presentazione, in ragione della disponibilità delle risorse. Chi si prepara prima, passa prima.
Documenti da allegare
- Allegato B, domanda di candidatura all’emissione di Minibond, con firma digitale del legale rappresentante;
- Allegato B1, scheda di intervento (dati anagrafici, attività, compagine societaria, dati economico-patrimoniali con gli indici);
- Allegato B2, DSAN sulla dimensione di impresa (PMI o Small MidCap, sugli ultimi due bilanci approvati);
- Allegato B3, DSAN sul rispetto del principio DNSH;
- ultimo bilancio approvato;
- situazione economico, patrimoniale e finanziaria aggiornata;
- altra documentazione che attesti i requisiti dell’Art. 3.
Nella domanda dichiari anche di rispettare la clausola sociale del Regolamento regionale n. 31 del 2009 sul contrasto al lavoro non regolare, e accetti di comparire nell’elenco pubblico delle società emittenti, con ragione sociale e importo dell’operazione. Puglia Sviluppo e l’Arranger possono chiedere ulteriore documentazione.
Le due fasi di valutazione
- Verifica dei requisiti. Puglia Sviluppo valuta le domande con procedura negoziale, in ordine cronologico e sulla base delle informazioni disponibili.
- Valutazione di finanziabilità. Le imprese che superano la prima fase passano all’eventuale rating e alla due diligence dell’Arranger e degli investitori. L’Arranger comunica il completamento della valutazione entro 120 giorni dall’esito della prima fase; il termine può essere prorogato con adeguata motivazione.
- Emissione. Le imprese meritevoli di credito emettono il minibond, che confluisce nel portafoglio sottoscritto o acquistato dagli investitori.
I 120 giorni sono il tempo dell’Arranger per la valutazione di finanziabilità, non una promessa sui tempi di incasso. A quel punto ci sono ancora contrattualistica, delibere e collocamento. Il testo non fissa una durata complessiva.
Scadenza e fonti da tenere d’occhio
Sulla chiusura dello sportello le fonti vanno lette insieme. La scheda pubblicata sul portale Sistema Puglia indica come chiusura l’esaurimento delle risorse o, al più tardi, il 31 dicembre 2030. L’Art. 13 dell’Invito, invece, prevede che la data di chiusura sarà comunicata da Puglia Sviluppo sul proprio sito e sul portale regionale. Quindi due cose: un termine di riferimento, e un possibile avviso di chiusura anticipata. Controlla le pagine ufficiali di Puglia Sviluppo e di Sistema Puglia prima di pianificare. Per chiarimenti, Puglia Sviluppo (tel. 080/54098811) pubblica anche un elenco di domande frequenti e riceve su appuntamento.
Minibond Puglia: conviene alla tua impresa?
Dipende da cosa cerchi. Ti serve liquidità rapida o un capitale di medio-lungo periodo per un piano di crescita? Il minibond non è l’incentivo giusto per chi ha bisogno di liquidità rapida o di piccoli importi: il taglio minimo è di 2 milioni, ci sono costi di emissione e il percorso passa per rating, due diligence e un giudizio degli investitori che non è sindacabile. Ha senso per un’azienda con un piano di crescita strutturato, bilanci solidi e un fabbisogno che il canale bancario fatica a coprire per importo e durata.
Prima di candidarti, tre verifiche. Calcola EBITDA, PFN e patrimonio netto con le voci dell’Allegato B1 sull’ultimo bilancio approvato. Controlla che attività e codice ATECO non ricadano nelle esclusioni dell’Art. 5. E chiedi una stima completa dei costi di emissione, per sapere quanto della sovvenzione al 50% (se sei PMI) coprirà davvero. Se uno dei tre indici sfora, valuta subito il rating B+.
Se invece il fatturato sotto i 5 milioni ti ferma, il quadro generale lo trovi nella guida a Puglia Moltiplica, con le altre misure del piano. E per investimenti più piccoli resta la strada della Nuova Sabatini.
Sblocca Opportunità Finanziarie per la Tua Impresa
Scopri soluzioni finanziarie e agevolazioni su misura per supportare la crescita della tua azienda. Sfrutta la nostra esperienza per navigare tra le opportunità di finanziamento e raggiungere un successo sostenibile.
Inizia Oggi
⚠️ Disclaimer
Le informazioni contenute in questa guida sono fornite a scopo puramente informativo e non costituiscono una consulenza professionale. Nonostante l’impegno per garantire l’accuratezza delle informazioni, non possiamo assicurare che siano complete, aggiornate o prive di errori.
Per informazioni ufficiali e aggiornate, si raccomanda di consultare sempre i siti ufficiali degli enti erogatori e la normativa di riferimento. FinanziamentiSalento non si assume alcuna responsabilità per eventuali azioni intraprese sulla base delle informazioni contenute in questa guida.
#Minibond
#FondoMinibondPuglia
#BasketBond
#PugliaSviluppo
#FinanzaAgevolata
#PMI
#Puglia
#Salento